Компания за рубежом, а налоги — в Украине: КИК и место управления
Стоимость услуг:
Отзывы наших клиентов
... работа в совместных проектах дала возможность убедиться в вашем высоком профессиональном уровне
Вы открыли компанию на Кипре, в Эстонии или ОАЭ, платите там минимальный налог – и думаете, что вопрос закрыт?
На самом деле регистрация компании за рубежом сама по себе ничего не меняет для вас лично. Если вы остаетесь налоговым резидентом Украины, украинское законодательство продолжает применяться к вашим иностранным доходам – а в отдельных случаях и к прибыли самой иностранной компании.
Регистрация компании за рубежом сама по себе не означает, что обязательства ее украинского владельца также автоматически перемещаются в другое государство.
Поэтому перед открытием бизнеса за рубежом важно анализировать не только корпоративное законодательство и ставки налогов в выбранной стране. Нужно также:
- определить налоговое резидентство владельца (конечного бенефициара);
- проверить применение правил контролируемых иностранных компаний (далее – КИК);
- проверить порядок уплаты налогов на будущие дивиденды и другие выплаты;
- понять, где фактически будет осуществляться управление компанией.
Ошибка большинства владельцев – выбирать юрисдикцию по размеру ставки корпоративного налога или стоимости регистрации, а уже потом, постфактум, выяснять, что структура создала двойную нагрузку или нежелательный статус КИК. Исправлять это после регистрации – дольше, дороже и не всегда возможно без потерь.
В этой статье разберем, что именно определяет ваш налоговый статус, когда компания становится КИК, а когда – резидентом Украины сама по себе, и что обязательно проверить до регистрации, а не после.
Место эффективного управления: когда иностранная компания сама становится налоговым резидентом Украины
Юрисдикция регистрации компании – это не единственный фактор, который определяет ее налоговый статус.
Налоговый кодекс Украины использует понятие места эффективного управления иностранной компанией. Украина считается местом эффективного управления, если, в частности:
- заседания исполнительного органа иностранной компании регулярно проводятся в Украине чаще, чем в любом другом государстве;
- управленческие решения и текущая операционная деятельность должностных лиц преимущественно осуществляются из Украины;
- фактическое управление деятельностью компании преимущественно осуществляется из Украины независимо от наличия у соответствующих лиц формальных юридических полномочий.
В определенных ситуациях дополнительно учитываются управление банковскими счетами, ведение бухгалтерского или управленческого учета и управление персоналом с территории Украины.
Это особенно важно для структур, в которых компания формально зарегистрирована за рубежом, но ее украинский владелец фактически ведет весь бизнес из Украины: самостоятельно заключает ключевые договоры, управляет счетами, принимает коммерческие решения, координирует персонал, определяет бюджет и контролирует текущую деятельность.
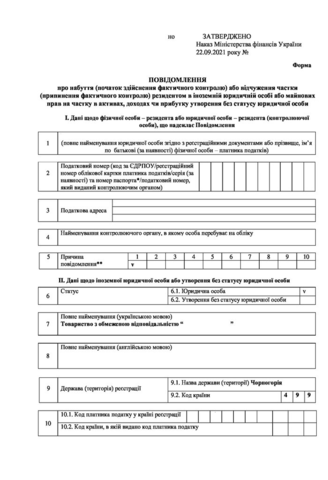
При наличии места эффективного управления в Украине иностранная компания может воспользоваться предусмотренным НКУ механизмом приобретения статуса налогового резидента Украины. Для этого применяется процедура постановки на учет, в частности путем подачи заявления по форме № 1-ИК. Иностранная компания, которая получила статус налогоплательщика – резидента Украины в соответствии с этими правилами, не признается КИК.
Именно поэтому правила КИК и правила о месте эффективного управления необходимо рассматривать как два разных налоговых режима:
- В первом случае иностранная компания остается иностранной, но ее прибыль при определенных условиях учитывается на уровне украинского контролера.
- Во втором случае вопрос касается налогового статуса самой компании.
Для международной структуры также важно учитывать законодательство государства регистрации и соответствующий международный договор, поскольку одновременное наличие налоговых связей с двумя государствами может требовать отдельного анализа правил определения резидентства и устранения двойного налогообложения.
Интересно: Как выйти из налогового резидентства Украины?
Иностранная компания с украинским владельцем: как работает такая структура
Иностранная компания является отдельным юридическим лицом и, как правило, выполняет корпоративные и налоговые обязанности в соответствии с законодательством государства своей регистрации или налогового резидентства. В то же время налогообложение ее владельца определяется отдельно.
При определении налоговых последствий в Украине прежде всего учитывается, признается ли физическое лицо резидентом для целей налогообложения, а не сам факт его украинского гражданства.
Налоговый кодекс Украины предусматривает последовательность критериев для определения резидентского статуса:
- место жительства;
- постоянное место жительства;
- центр жизненных интересов;
- пребывание в Украине не менее 183 дней в течение налогового года, а в отдельных случаях – гражданство и другие предусмотренные Кодексом критерии.
Наличие семьи, предпринимательской деятельности и других устойчивых личных или экономических связей с Украиной также может иметь значение для определения центра жизненных интересов. Поэтому распространенное утверждение, что пребывание за рубежом более 183 дней автоматически прекращает налоговое резидентство Украины, является некорректным.
Если лицо остается налоговым резидентом Украины, оно является плательщиком НДФЛ, в частности в отношении доходов из источников за пределами Украины. В объект налогообложения резидента прямо включаются иностранные доходы.
Наличие зарубежной компании у украинского резидента фактически создает два отдельных направления налогового анализа. Первое касается обязательств бизнеса в стране его регистрации или резидентства, второе – налогообложения и отчетных обязанностей владельца в Украине.
Когда иностранная компания может признаваться КИК
Одним из центральных вопросов для украинского владельца является применение правил о КИК, установленных статьей 39-2 Налогового кодекса Украины.
Иностранная компания может быть КИК, если она контролируется физическим или юридическим лицом – резидентом Украины.
По состоянию на 2026 год контролирующим лицом, в частности, может быть резидент Украины, который:
- прямо или косвенно владеет более чем 50% иностранного юридического лица;
- владеет более чем 10%, если несколько резидентов Украины совокупно владеют 50% или более такой компании;
- независимо от формального размера доли самостоятельно или вместе со связанными лицами – резидентами Украины осуществляет фактический контроль над иностранной компанией.
Фактический контроль оценивается не только по данным реестра акционеров. Значение могут иметь возможность давать обязательные указания органам управления, распоряжаться банковскими счетами, заключать существенные сделки от имени компании, влиять на распределение прибыли и другие фактические обстоятельства управления.
Поэтому статус конечного бенефициарного владельца и статус контролирующего лица КИК не следует механически отождествлять. Для целей украинского налогообложения необходимо проверять именно критерии статьи 39-2 НКУ, включая структуру прямого и косвенного владения и фактический контроль.
Например, украинец может быть КБВ польской компании, владея 30% ее капитала. Но если остальные 70% принадлежат одному иностранному партнеру, а украинец не осуществляет фактического контроля, он не будет соответствовать приведенным выше критериям контролирующего лица КИК. В то же время если он является налоговым резидентом Украины, его участие в иностранной компании необходимо проверять именно по правилам КИК.
Интересно: Кто обязан предоставлять отчет о КИК?
Отчет КИК в 2025 году: что изменилось и как действовать контролерам
Признание физического лица контролирующим лицом КИК создает две отдельные обязанности: сообщить ГНС о приобретении или отчуждении доли в течение 60 дней, а также ежегодно подавать отчет о КИК вместе с декларацией об имущественном состоянии и доходах. Часть скорректированной прибыли КИК, соответствующая доле контролирующего лица, включается в его налогооблагаемый доход по ставке 18% НДФЛ и 5% военного сбора.
В то же время законодательство предусматривает основания не включать прибыль КИК в налогооблагаемый доход – в частности, при наличии международного договора со страной КИК и выполнении финансовых критериев, или если совокупный доход всех КИК контролирующего лица не превышает эквивалент 2 млн евро. Важно различать освобождение от налогообложения и освобождение от отчетности: даже если налог не уплачивается, предоставить сведения об иностранной компании все равно необходимо.
Подробно мы уже объяснили этот процесс, конкретные сроки подачи, форму сокращенного отчета и другие процедурные нюансы в нашей статье “Подача отчета КИК в 2025 году: новые требования и ответственность”.
Получение дивидендов и других доходов от иностранной компании
Отдельный уровень налогообложения возникает тогда, когда украинский владелец фактически получает доход от иностранной компании.
Для обычных дивидендов, начисленных нерезидентом в пользу физического лица – резидента Украины, Налоговый кодекс предусматривает ставку НДФЛ в размере 9%. В 2026 году такие налогооблагаемые доходы также подлежат военному сбору по ставке 5%. Для других видов иностранного дохода общая ставка НДФЛ, как правило, составляет 18%, а военного сбора – 5%, если Кодексом не установлен специальный режим.
Иностранный доход физического лица отражается в годовой декларации об имущественном состоянии и доходах. По общему правилу декларация подается до 1 мая года, следующего за отчетным, а самостоятельно определенные налоговые обязательства граждане уплачивают до 1 августа. Для доходов за 2025 год последними днями соответствующих сроков в 2026 году были 30 апреля и 31 июля.
Если с дохода уже был уплачен налог в иностранном государстве, необходимо проверить соответствующий международный договор Украины об избежании двойного налогообложения. При наличии предусмотренных договором и НКУ оснований налог, уплаченный за рубежом, может быть зачтен при определении украинского обязательства по НДФЛ при условии надлежащего документального подтверждения. В то же время украинское законодательство не предусматривает аналогичного уменьшения обязательства по военному сбору на сумму налога, уплаченного за рубежом.
Вот еще несколько важных нюансов:
- Если иностранная компания одновременно является КИК владельца, для распределенной прибыли действуют специальные правила статьи 170.13 НКУ. Они направлены, в частности, на недопущение повторного налогообложения одной и той же части прибыли.
- Если прибыль КИК распределена до подачи отчета и включения соответствующей суммы в налогооблагаемый доход, к такому распределенному доходу может применяться ставка НДФЛ 9%.
- Если прибыль уже была включена в налогооблагаемый доход как прибыль КИК, Кодекс предусматривает механизмы, при которых соответствующая сумма не включается в доход повторно; при определенных сроках распределения возможен также перерасчет НДФЛ.
Таким образом, понятие “налог на дивиденды” нельзя анализировать изолированно от правил КИК: результат будет зависеть от того, является ли компания КИК, за какой период сформирована прибыль, была ли она ранее включена в украинскую налоговую базу и когда осуществляется ее распределение.
Что необходимо проверить до регистрации компании за рубежом
Выбор юрисдикции целесообразно начинать не с номинальной ставки корпоративного налога или стоимости регистрации компании, а с модели будущей деятельности.
До регистрации стоит проверить:
- Налоговое резидентство владельца. Где лицо фактически будет проживать, где находится его семья, бизнес, основные активы и центр жизненных интересов.
- Структуру владения и правила КИК. Какая доля будет принадлежать украинскому резиденту прямо и косвенно, кто будет осуществлять фактический контроль и какие уведомления и отчеты необходимо будет подавать в Украине.
- Налоговый режим выбранной юрисдикции. Корпоративный налог, правила определения налогового резидентства компании, требования к бухгалтерскому учету, аудиту и местной отчетности.
- Возможность применения освобождений для КИК. В частности, наличие международного договора или механизма обмена налоговой информацией, эффективную ставку корпоративного налога, структуру активных и пассивных доходов и совокупный доход всех КИК владельца.
- Порядок выплаты прибыли владельцу. Ставки налога на дивиденды в Украине и государстве компании, возможный налог у источника выплаты и положения договора об избежании двойного налогообложения.
- Место реального управления. Кто и из какого государства будет принимать ключевые решения, управлять банковскими счетами, персоналом, учетом и операционной деятельностью.
- Экономическое присутствие компании. Для многих структур недостаточно иметь только юридический адрес и номинального директора. Фактическая деятельность, персонал, офис, активы и управленческие процессы могут иметь налоговое и банковское значение. ГНС также относит отсутствие надлежащего экономического присутствия к маркерам риска при анализе КИК.
- Модель отношений между компанией и владельцем. Необходимо заранее понимать, будет ли владелец получать дивиденды, заработную плату, директорское вознаграждение, проценты, возврат вложенного капитала или другие выплаты, поскольку их налоговый режим отличается.
Именно такая предварительная проверка позволяет оценивать не отдельную ставку налога, а совокупную налоговую нагрузку и комплаенс всей структуры. Наша компания проводит полноценные проверки именно таким образом, что позволяет открывать бизнес безопасно, с учетом всех возможных налоговых аспектов.
Юридическое сопровождение открытия бизнеса за рубежом
Регистрация иностранной компании для налогового резидента Украины должна начинаться с построения структуры, а не с подачи документов в иностранный реестр. Наша компания предлагает:
- Предварительно определить налоговый статус владельца;
- Проверить будущую компанию на критерии КИК;
- Проанализировать налоговые последствия распределения прибыли;
- Оценить риски места эффективного управления;
- Сравнить несколько юрисдикций с учетом фактической бизнес-модели;
- Подобрать юрисдикцию и организационно-правовую форму;
- Провести разработку структуры владения;
- Зарегистрировать компанию в выбранной вами юрисдикции;
- Провести анализ договоров об избежании двойного налогообложения;
- Провести анализ КИК-последствий и места эффективного управления;
Предоставление рекомендаций относительно дальнейшего корпоративного и налогового комплаенса.
Такой подход позволяет выбрать юрисдикцию не только по стоимости регистрации или номинальной налоговой ставке, а с учетом того, как иностранная компания будет работать вместе с украинским налоговым резидентством ее владельца.
Налоги с нами - это не теория, а оптимизация на практике. Мы имеем сеть практикующих бухгалтеров и юристов не только в Украине, но и за рубежом, в нужной вам юрисдикции.
Обращайтесь к нам, если ваша цель – это правильно структурированный бизнес!
Ответы на часто задаваемые вопросы
Можно ли законно избежать статуса КИК, если зарегистрировать компанию на доверенное лицо?
Оформление компании на номинального владельца не устраняет налоговых рисков, а создает новые. Например, сложности с подтверждением реального контроля во время проверок и потенциальную ответственность за сокрытие действительного бенефициара.
Если прибыль КИК освобождена от налога из-за лимита в 2 млн евро, нужно ли вообще подавать отчет?
Да. Освобождение от налогообложения прибыли и освобождение от обязанности отчитываться – это две разные вещи.
Достаточно ли иметь юридический адрес и номинального директора за рубежом, чтобы компания не считалась управляемой из Украины?
Нет. Формальная регистрация и наличие директора за рубежом сами по себе этого не гарантируют. Если ключевые управленческие решения и фактическое управление компанией преимущественно осуществляются из Украины, ее место эффективного управления может быть признано находящимся в Украине.
Наши клиенты
Мы готовы Вам помочь!
Свяжитесь с нами по почте [email protected], по номеру телефона +38 044 499 47 99 или заполнив форму: