Компанія за кордоном, а податки — в Україні: КІК і місце управління
Вартість послуг:
Відгуки наших Клієнтів
... робота у спільних проектах дала змогу пересвідчитись у вашій високій професійній майстерності
Ви відкрили компанію на Кіпрі, у Естонії чи ОАЕ, платите там мінімальний податок – і думаєте, що питання закрите?
Насправді реєстрація компанії за кордоном сама по собі нічого не змінює для вас особисто. Якщо ви залишаєтесь податковим резидентом України, українське законодавство продовжує застосовуватися до ваших іноземних доходів – а в окремих випадках і до прибутку самої іноземної компанії.
Реєстрація компанії за кордоном сама по собі не означає, що зобов’язання її українського власника також автоматично переміщуються до іншої держави.
Тому перед відкриттям бізнесу за кордоном важливо аналізувати не лише корпоративне законодавство та ставки податків у вибраній країні. Потрібно також:
- визначити податкове резидентство власника (кінцевого бенефіціара);
- перевірити застосування правил контрольованих іноземних компаній (далі – КІК);
- перевірити порядок сплати податків на майбутні дивіденди та інші виплати;
- зрозуміти, де фактично здійснюватиметься управління компанією.
Помилка більшості власників – обирати юрисдикцію за розміром ставки корпоративного податку чи вартістю реєстрації, а вже потім, постфактум, з'ясовувати, що структура створила подвійне навантаження або небажаний статус КІК. Виправляти це після реєстрації – довше, дорожче і не завжди можливо без втрат.
У цій статті розберемо, що саме визначає ваш податковий статус, коли компанія стає КІК, а коли – резидентом України сама по собі, і що обов'язково перевірити до реєстрації, а не після.
Місце ефективного управління: коли іноземна компанія сама стає податковим резидентом України
Юрисдикція реєстрації компанії – це не єдиний фактор, який визначає її податковий статус.
Податковий кодекс України використовує поняття місця ефективного управління іноземною компанією. Україна вважається місцем ефективного управління, якщо, зокрема:
- засідання виконавчого органу іноземної компанії регулярніше проводяться в Україні, ніж у будь-якій іншій державі;
- управлінські рішення та поточна операційна діяльність посадових осіб переважно здійснюються з України;
- фактичне управління діяльністю компанії переважно здійснюється з України незалежно від наявності у відповідних осіб формальних юридичних повноважень.
У певних ситуаціях додатково враховуються управління банківськими рахунками, ведення бухгалтерського або управлінського обліку та управління персоналом із території України.
Це особливо важливо для структур, у яких компанія формально зареєстрована за кордоном, але її український власник фактично веде весь бізнес із України: самостійно укладає ключові договори, управляє рахунками, приймає комерційні рішення, координує персонал, визначає бюджет та контролює поточну діяльність.
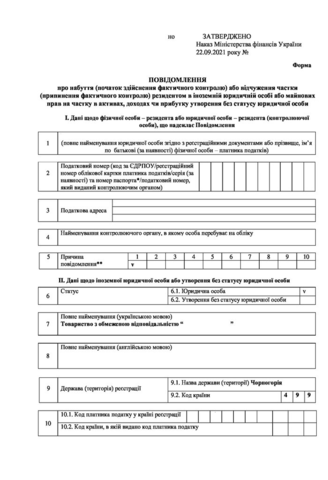
За наявності місця ефективного управління в Україні іноземна компанія може скористатися передбаченим ПКУ механізмом набуття статусу податкового резидента України. Для цього застосовується процедура взяття на облік, зокрема шляхом подання заяви за формою № 1-ІК. Іноземна компанія, яка отримала статус платника податку – резидента України відповідно до цих правил, не визнається КІК.
Саме тому правила КІК і правила про місце ефективного управління необхідно розглядати як два різні податкові режими:
- У першому випадку іноземна компанія залишається іноземною, але її прибуток за певних умов враховується на рівні українського контролера.
- У другому випадку питання стосується податкового статусу самої компанії.
Для міжнародної структури також важливо враховувати законодавство держави реєстрації та відповідний міжнародний договір, оскільки одночасна наявність податкових зв’язків із двома державами може вимагати окремого аналізу правил визначення резидентства та усунення подвійного оподаткування.
Цікаво: Як вийти з податкового резидентства України?
Іноземна компанія з українським власником: як працює така структура
Іноземна компанія є окремою юридичною особою та, як правило, виконує корпоративні й податкові обов’язки відповідно до законодавства держави своєї реєстрації або податкового резидентства. Водночас оподаткування її власника визначається окремо.
Під час визначення податкових наслідків в Україні насамперед враховується, чи визнається фізична особа резидентом для цілей оподаткування, а не сам факт її українського громадянства.
Податковий кодекс України передбачає послідовність критеріїв для визначення резидентського статусу:
- місце проживання;
- постійне місце проживання;
- центр життєвих інтересів;
- перебування в Україні не менше 183 днів протягом податкового року, а в окремих випадках – громадянство та інші передбачені Кодексом критерії.
Наявність сім’ї, підприємницької діяльності та інших стійких особистих або економічних зв’язків з Україною також може мати значення для визначення центру життєвих інтересів. Тому поширене твердження, що перебування за кордоном понад 183 дні автоматично припиняє податкове резидентство України, є некоректним.
Якщо особа залишається податковим резидентом України, вона є платником ПДФО, зокрема щодо доходів із джерел за межами України. До об’єкта оподаткування резидента прямо включаються іноземні доходи.
Наявність закордонної компанії в українського резидента фактично створює два окремі напрями податкового аналізу. Перший стосується зобов’язань бізнесу в країні його реєстрації або резидентства, другий – оподаткування та звітних обов’язків власника в Україні.
Коли іноземна компанія може визнаватися КІК
Одним із центральних питань для українського власника є застосування правил про КІК, установлених статтею 39-2 Податкового кодексу України.
Іноземна компанія може бути КІК, якщо вона контролюється фізичною або юридичною особою – резидентом України.
Станом на 2026 рік контролюючою особою, зокрема, може бути резидент України, який:
- прямо або опосередковано володіє більш як 50% іноземної юридичної особи;
- володіє більш як 10%, якщо декілька резидентів України сукупно володіють 50% або більше такої компанії;
- незалежно від формального розміру частки самостійно або разом із пов’язаними особами – резидентами України здійснює фактичний контроль над іноземною компанією.
Фактичний контроль оцінюється не лише за даними реєстру акціонерів. Значення можуть мати можливість давати обов’язкові вказівки органам управління, розпоряджатися банківськими рахунками, укладати істотні правочини від імені компанії, впливати на розподіл прибутку та інші фактичні обставини управління.
Тому статус кінцевого бенефіціарного власника та статус контролюючої особи КІК не слід механічно ототожнювати. Для цілей українського оподаткування необхідно перевіряти саме критерії статті 39-2 ПКУ, включаючи структуру прямого й опосередкованого володіння та фактичний контроль.
Наприклад, українець може бути КБВ польської компанії, володіючи 30% її капіталу. Але якщо решта 70% належить одному іноземному партнеру, а українець не здійснює фактичного контролю, він не відповідатиме наведеним вище критеріям контролюючої особи КІК. Водночас якщо він є податковим резидентом України, його участь в іноземній компанії потрібно перевіряти саме за правилами КІК.
Цікаво: Хто зобов'язаний надавати звіт про КІК?
Звіт КІК у 2025 році: що змінилось і як діяти контролерам
Визнання фізичної особи контролюючою особою КІК створює два окремі обов'язки: повідомити ДПС про набуття або відчуження частки протягом 60 днів, а також щороку подавати звіт про КІК разом із декларацією про майновий стан і доходи. Частина скоригованого прибутку КІК, що відповідає частці контролюючої особи, включається до її оподатковуваного доходу за ставкою 18% ПДФО та 5% військового збору.
Водночас законодавство передбачає підстави не включати прибуток КІК до оподатковуваного доходу – зокрема, за наявності міжнародного договору з країною КІК і виконання фінансових критеріїв, або якщо сукупний дохід усіх КІК контролюючої особи не перевищує еквівалент 2 млн євро. Важливо розрізняти звільнення від оподаткування і звільнення від звітності: навіть якщо податок не сплачується, подати відомості про іноземну компанію все одно потрібно.
Детально ми вже пояснили цей процес, конкретні строки подання, форму скороченого звіту та інші процедурні нюанси в нашій статті “Подання звіту КІК у 2025 році: нові вимоги та відповідальність”.
Отримання дивідендів та інших доходів від іноземної компанії
Окремий рівень оподаткування виникає тоді, коли український власник фактично отримує дохід від іноземної компанії.
Для звичайних дивідендів, нарахованих нерезидентом на користь фізичної особи – резидента України, Податковий кодекс передбачає ставку ПДФО у розмірі 9%. У 2026 році такі оподатковувані доходи також підлягають військовому збору за ставкою 5%. Для інших видів іноземного доходу загальна ставка ПДФО, як правило, становить 18%, а військового збору – 5%, якщо Кодексом не встановлений спеціальний режим.
Іноземний дохід фізичної особи відображається у річній декларації про майновий стан і доходи. За загальним правилом декларація подається до 1 травня року, наступного за звітним, а самостійно визначені податкові зобов’язання громадяни сплачують до 1 серпня. Для доходів за 2025 рік останніми днями відповідних строків у 2026 році були 30 квітня та 31 липня.
Якщо з доходу вже було сплачено податок в іноземній державі, необхідно перевірити відповідний міжнародний договір України про уникнення подвійного оподаткування. За наявності передбачених договором і ПКУ підстав податок, сплачений за кордоном, може бути зарахований при визначенні українського зобов’язання з ПДФО за умови належного документального підтвердження. Водночас українське законодавство не передбачає аналогічного зменшення зобов’язання з військового збору на суму податку, сплаченого за кордоном.
Ось ще декілька важливих нюансів:
- Якщо іноземна компанія одночасно є КІК власника, для розподіленого прибутку діють спеціальні правила статті 170.13 ПКУ. Вони спрямовані, зокрема, на недопущення повторного оподаткування однієї й тієї самої частини прибутку.
- Якщо прибуток КІК розподілено до подання звіту та включення відповідної суми до оподатковуваного доходу, до такого розподіленого доходу може застосовуватися ставка ПДФО 9%.
- Якщо прибуток уже був включений до оподатковуваного доходу як прибуток КІК, Кодекс передбачає механізми, за яких відповідна сума не включається до доходу повторно; за певних строків розподілу можливий також перерахунок ПДФО.
Отже, поняття “податок на дивіденди” не можна аналізувати ізольовано від правил КІК: результат залежатиме від того, чи є компанія КІК, за який період сформований прибуток, чи був він раніше включений до української податкової бази та коли здійснюється його розподіл.
Що необхідно перевірити до реєстрації компанії за кордоном
Вибір юрисдикції доцільно починати не з номінальної ставки корпоративного податку або вартості реєстрації компанії, а з моделі майбутньої діяльності.
До реєстрації варто перевірити:
- Податкове резидентство власника. Де особа фактично проживатиме, де знаходиться її сім’я, бізнес, основні активи та центр життєвих інтересів.
- Структуру володіння та правила КІК. Яка частка належатиме українському резиденту прямо й опосередковано, хто здійснюватиме фактичний контроль та які повідомлення і звіти потрібно буде подавати в Україні.
- Податковий режим обраної юрисдикції. Корпоративний податок, правила визначення податкового резидентства компанії, вимоги до бухгалтерського обліку, аудиту та місцевої звітності.
- Можливість застосування звільнень для КІК. Зокрема, наявність міжнародного договору або механізму обміну податковою інформацією, ефективну ставку корпоративного податку, структуру активних і пасивних доходів та сукупний дохід усіх КІК власника.
- Порядок виплати прибутку власнику. Ставки податку на дивіденди в Україні та державі компанії, можливий податок у джерела виплати та положення договору про уникнення подвійного оподаткування.
- Місце реального управління. Хто і з якої держави прийматиме ключові рішення, управлятиме банківськими рахунками, персоналом, обліком та операційною діяльністю.
- Економічну присутність компанії. Для багатьох структур недостатньо мати лише юридичну адресу та номінального директора. Фактична діяльність, персонал, офіс, активи й управлінські процеси можуть мати податкове та банківське значення. ДПС також відносить відсутність належної економічної присутності до маркерів ризику при аналізі КІК.
- Модель відносин між компанією та власником. Необхідно заздалегідь розуміти, чи отримуватиме власник дивіденди, заробітну плату, директорську винагороду, проценти, повернення вкладеного капіталу або інші виплати, оскільки їх податковий режим відрізняється.
Саме така попередня перевірка дозволяє оцінювати не окрему ставку податку, а сукупне податкове навантаження та комплаєнс усієї структури. Наша компанія проводить повноцінні перевірки саме таким чином, що дозволяє відкривати бізнес безпечно, з урахуванням всіх можливих податкових аспектів.
Юридичний супровід відкриття бізнесу за кордоном
Реєстрація іноземної компанії для податкового резидента України має починатися з побудови структури, а не з подання документів до іноземного реєстру. Наша компанія пропонує:
- Попередньо визначити податковий статус власника;
- Перевірити майбутню компанію на критерії КІК;
- Проаналізувати податкові наслідки розподілу прибутку;
- Оцінити ризики місця ефективного управління;
- Порівняти декілька юрисдикцій з урахуванням фактичної бізнес-моделі;
- Підібрати юрисдикцію та організаційно-правову форму;
- Провести розробку структури володіння;
- Зареєструвати компанію в обраній вами юрисдикції;
- Провести аналіз договорів про уникнення подвійного оподаткування;
- Провести аналіз КІК-наслідків і місця ефективного управління;
- Надати рекомендацій щодо подальшого корпоративного та податкового комплаєнсу.
Такий підхід дозволяє обрати юрисдикцію не лише за вартістю реєстрації чи номінальною податковою ставкою, а з урахуванням того, як іноземна компанія працюватиме разом з українським податковим резидентством її власника.
Податки з нами - це не теорія, а оптимізація на практиці. Ми маємо мережу практикуючих бухгалтерів та юристів не тільки в Україні, але й за кордоном, в потрібній вам юрисдикції.
Звертайтесь до нас, якщо ваша ціль – це правильно структурований бізнес!
Відповіді на типові запитання
Чи можна законно уникнути статусу КІК, якщо зареєструвати компанію на довірену особу?
Оформлення компанії на номінального власника не усуває податкових ризиків, а створює нові. Наприклад, складнощі з підтвердженням реального контролю під час перевірок і потенційну відповідальність за приховування дійсного бенефіціара.
Якщо прибуток КІК звільнений від податку через ліміт у 2 млн євро, чи потрібно взагалі подавати звіт?
Так. Звільнення від оподаткування прибутку і звільнення від обов'язку звітувати – це дві різні речі.
Чи достатньо мати юридичну адресу й номінального директора за кордоном, щоб компанія не вважалася керованою з України?
Ні. Формальна реєстрація та наявність директора за кордоном самі по собі цього не гарантують. Якщо ключові управлінські рішення та фактичне управління компанією переважно здійснюються з України, її місце ефективного управління може бути визнане таким, що знаходиться в Україні
Наші клієнти
Ми готові Вам допомогти!
Зв'яжіться з нами через пошту [email protected], за номером телефону +38 044 499 47 99 чи через форму: