Отчет № 1-ОП: как отражать остатки и ответственное хранение — актуальные разъяснения ГНС

Отзывы наших клиентов
... работа в совместных проектах дала возможность убедиться в вашем высоком профессиональном уровне
Компания продает табачные изделия оптом: часть закупает в Украине, часть импортирует, а часть хранит на складе логистического оператора. Во внутреннем учете есть привычные показатели — поступления, отгрузки и остаток. Однако для отчета по форме № 1-ОП этих итоговых цифр уже недостаточно.
Действующая форма № 1-ОП, утвержденная приказом Министерства финансов Украины от 22 декабря 2025 года № 641 (с изменениями), применяется начиная с отчетности за февраль 2026 года. Поэтому осенью 2026 года главный вопрос для оптовика уже не в том, как “перейти на новую форму”, а в том, как правильно свести ее показатели с первичными документами, складским учетом, таможенными декларациями и данными о местах хранения.
Практичность этой темы подтверждают и свежие разъяснения ГНС: в августе–сентябре 2026 года налоговая отдельно напоминала правила заполнения данных о контрагентах, подачи отчета при отсутствии реализации и отражения остатков на ответственном хранении.
Поэтому ниже рассмотрим, кто подает № 1-ОП, какие данные следует сверять перед каждой ежемесячной подачей и где чаще всего возникают расхождения.
Кто из оптовых продавцов табачных изделий подает форму № 1-ОП
Форма № 1-ОП — это месячный отчет. Согласно Порядку, утвержденному приказом № 641, его подают субъекты хозяйствования, осуществляющие оптовую торговлю табачными изделиями, табачным сырьем, табаком, промышленными заменителями табака, жидкостями для электронных сигарет и/или ввозящие или вывозящие такие товары, если они не являются их производителями. Такой круг плательщиков также приведен в разъяснении ГНС.
Следовательно, компания, которая закупает готовые табачные изделия у украинского производителя или импортирует их для дальнейшей оптовой продажи, подает № 1-ОП. Сам по себе импорт не предоставляет ей статус производителя.
Если предприятие также производит соответствующую продукцию, необходимо проверить, какую именно отчетность оно должно подавать. ГНС разъясняет, что производители, которые одновременно имеют лицензии на производство и оптовую торговлю соответствующими товарами, подают отчет по форме № 1-ВП.
Форму № 1-ОП подают ежемесячно не позднее 10-го числа месяца, следующего за отчетным. Действующую форму впервые подавали в марте 2026 года за февраль 2026 года.
Наличие нескольких оптовых лицензий или работа с различными видами товаров сами по себе не означают, что по каждой лицензии необходимо составлять отдельный отчет № 1-ОП. Сведения о действующих лицензиях указывают в общей части формы.
Отсутствие реализации в течение месяца не освобождает от отчетности. ГНС в сентябре 2026 года отдельно напомнила: отчет подается независимо от того, осуществлялась ли деятельность в отчетном периоде и имеются ли остатки. Если данных для определенных разделов нет, в общей части применяют предусмотренные формой отметки, а при отсутствии отдельных количественных показателей указывают “0” в соответствии с Порядком.
Пример. ООО “А” имеет лицензию на оптовую торговлю табачными изделиями. Оно закупает сигареты украинского производителя и импортирует другие табачные изделия из ЕС, но ничего не производит самостоятельно. Компания подает № 1-ОП и отражает в нем как операции на внутреннем рынке, так и ввоз товара.
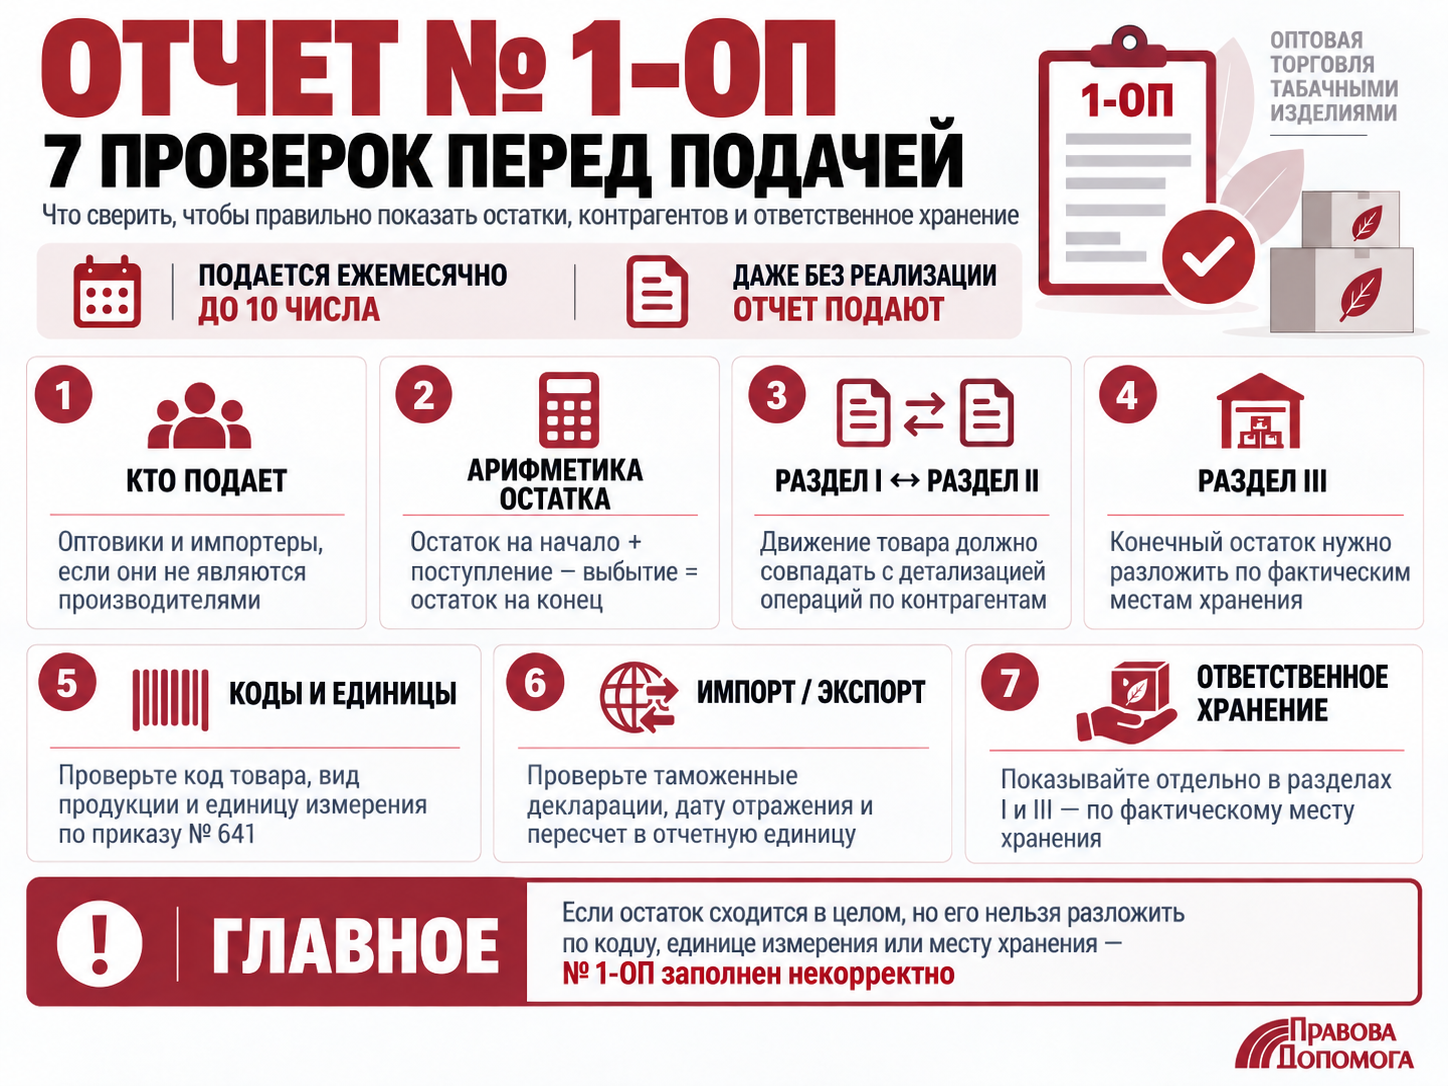
Что проверять перед каждой подачей № 1-ОП
Даже после нескольких месяцев работы с формой риск ошибки обычно возникает из-за того, что одни и те же партии по-разному описаны в складской, бухгалтерской, таможенной и лицензионной информации.
Для подготовки № 1-ОП предприятию необходимо согласовать три группы данных: движение товара в течение месяца, операции с контрагентами и остатки на конец отчетного периода.
В разделе I формы отражают остатки, приобретение или получение товаров, их реализацию или передачу, в частности ввоз в Украину и вывоз за ее пределы. Операции с контрагентами детализируют в разделе II, а остатки товаров на конец отчетного периода в разрезе мест хранения — в разделе III. Структуру формы и правила ее заполнения устанавливает приказ № 641. Именно между этими блоками и внутренним учетом следует выстраивать ежемесячную сверку.
На практике перед подачей целесообразно проверить как минимум следующие связи:
- остаток на начало периода → поступления → выбытие → остаток на конец;
- раздел I → детализация операций по контрагентам в разделе II;
- конечный остаток → фактические места хранения в разделе III;
- складская единица учета → единица измерения, установленная для соответствующего кода приказом № 641;
- импортные и экспортные операции → таможенные декларации и дата фактического отражения операции в отчете.
Если общий складской остаток “сходится”, но его невозможно распределить по коду товара, единице измерения или конкретному месту хранения, этого недостаточно для корректного заполнения № 1-ОП.
Коды товаров и единицы измерения: где возникают технические ошибки
Товары следует указывать по кодам, видам продукции и единицам измерения, определенным этим приказом. Если складской учет ведется в пачках или коробках, количество необходимо перевести в единицу, предусмотренную для соответствующего вида товара в отчете, и применить установленные правила округления.
Важно! Отдельная проверка необходима, если в программе остался справочник, настроенный под предыдущую форму № 1-ОП. Старый код, неправильная единица измерения или автоматический перенос показателя не в тот раздел могут привести к формально заполненному, но недостоверному отчету.
После пересчета следует проверить связь между показателями: остатком на начало месяца, поступлением, выбытием и остатком на конец. Расхождение может означать ошибку в количестве, единице измерения или отнесении операции к отчетному периоду.
Пример: Оптовик учитывает сигареты в пачках. Для № 1-ОП бухгалтер сначала определяет количество изделий в этих пачках, затем переводит его в единицу измерения, установленную для соответствующего кода продукции, и только после этого вносит показатель в отчет.
Практическая проверка
Перед подачей целесообразно проверить как минимум следующие связи:
код товара → вид продукции → единица измерения по приказу № 641 → первичные документы → движение по складу → остаток на конец месяца.
Если показатели не согласуются, причину следует выяснить до подачи отчета.
Как отражать ответственное хранение, импорт, экспорт и реэкспорт
Больше всего вопросов возникает тогда, когда товар находится не на собственном складе или проходит несколько этапов перемещения через таможенную границу. Для таких операций общей оборотной ведомости обычно недостаточно.
Ответственное хранение
Ответственное хранение остается одним из самых чувствительных участков № 1-ОП, поскольку юридический владелец товара и место его фактического нахождения могут не совпадать.
Товар может принадлежать оптовику, но физически находиться на складе логистического оператора. Или, наоборот: предприятие может хранить товар другой компании. ГНС объясняет, что продукцию, переданную или полученную на ответственное хранение, отражают в разделах I и III формы № 1-ОП.
В разделе III остатки детализируют по местам хранения, в частности указывают индивидуальный номер соответствующего места в Едином реестре мест хранения. Для товара, находящегося у хранителя, необходимы данные о фактическом месте его расположения. Остатки на ответственном хранении отражают отдельными строками в соответствии с разъяснением ГНС.
Для места хранения необходимо иметь корректные идентификационные данные, предусмотренные формой, и сверить их с информацией о фактическом складе. Если одна и та же партия в течение месяца перемещалась между собственным складом и складом хранителя, внутренний реестр движения должен позволять восстановить ее местонахождение на конец отчетного периода.
Практически это означает, что до ежемесячного закрытия следует получать от логистического оператора подтвержденный остаток в разрезе номенклатуры, кодов и партий, а не только общий складской итог.
Импорт
Если оптовик самостоятельно ввозит табачные изделия в Украину и не является их производителем, операции ввоза отражают в № 1-ОП. Показатели отчета необходимо сверить с таможенными декларациями, документами на товар и данными складского учета.
Для импортной партии следует отдельно проверить код и вид продукции по приказу № 641, количество после пересчета в отчетную единицу измерения, дату отражения операции и дальнейшее движение товара к месту хранения.
Экспорт и реэкспорт
Вывоз табачных изделий за пределы таможенной территории Украины также охватывается формой № 1-ОП. Если товар сначала приобрели в Украине, а впоследствии экспортировали, в отчетности должны согласовываться его поступление, выбытие и остаток.
Для реэкспортированной продукции важно проследить оба этапа операции: первоначальный ввоз и последующий вывоз. Для внутренней сверки удобно собрать документы в одну цепочку: таможенная декларация на ввоз → оприходование → перемещение и хранение → таможенная декларация на вывоз.
Отдельно следует проверить единицы измерения: таможенные, складские и бухгалтерские документы могут содержать разные показатели для одной и той же партии. В № 1-ОП переносят данные после сверки и пересчета в единицы, определенные приказом № 641.
Для компаний, которые регулярно работают с импортом или экспортом, также будет полезен материал “Внешнеэкономический договор: как составить ВЭД-контракт, защищающий интересы бизнеса”.
Что делать, если в отчетном месяце не было продаж
Нулевая реализация не означает, что форму можно не подавать. Если предприятие относится к субъектам, обязанным отчитываться, № 1-ОП подают и за месяц без операций. Порядок отдельно регулирует ситуации, когда данные для определенного раздела отсутствуют или когда отдельный количественный показатель равен нулю.
Это важно и для компаний, которые временно не продавали товар, но имели остаток на собственном или стороннем складе. Такой остаток должен быть корректно отражен по соответствующему месту хранения.
Для нетипичных операций, в отношении которых порядок отражения в отчетности остается спорным, полезно заранее зафиксировать официальную позицию ГНС. Подробнее — в материале “Индивидуальная налоговая консультация: как зафиксировать позицию ГНС”.
Полезно: перед подачей отчета № 1-ОП стоит отдельно проверить форму, коды, остатки, операции, контрагентов, места хранения и арифметические связи между показателями. Чтобы ничего не пропустить, воспользуйтесь нашим чек-листом перед подачей отчета № 1-ОП.
Чем мы можем помочь?
Ошибки в № 1-ОП часто возникают тогда, когда лицензионные сведения, таможенные документы и складской учет ведутся отдельно и не сверяются перед подачей отчета. Особенно это касается компаний с несколькими складами, ответственным хранением или внешнеэкономическими операциями.
Мы можем:
- определить, обязана ли ваша компания подавать № 1-ОП;
- проверить перечень товаров и операций для отчета, коды и единицы измерения;
- сверить остатки на собственных и сторонних складах;
- проанализировать импорт, экспорт и реэкспорт;
- помочь исправить ошибки в уже поданной отчетности.
Если компания только готовится к оптовой торговле табачными изделиями, порядок сбора данных для № 1-ОП целесообразно настроить до первого движения товара. Для компаний, которые уже отчитываются, полезно провести контрольную сверку: позволяет ли текущая учетная модель без ручного “восстановления” определить по каждой партии ее код, отчетную единицу измерения, контрагента, операцию и фактическое место хранения.
Нужно проверить отчет № 1-ОП или настроить его подготовку без расхождений в остатках, кодах и местах хранения? Оставьте заявку на сайте или позвоните по указанному номеру телефона.
Услуги по теме данного материала
Наши публикации по этой тематике
Наши клиенты
Мы готовы Вам помочь!
Свяжитесь с нами по почте [email protected], по номеру телефона +38 044 499 47 99 или заполнив форму:
Другие наши авторы