Звіт № 1-ОП: як показувати залишки та відповідальне зберігання — актуальні роз’яснення ДПС

Відгуки наших Клієнтів
... робота у спільних проектах дала змогу пересвідчитись у вашій високій професійній майстерності
Компанія продає тютюнові вироби оптом: частину закуповує в Україні, частину імпортує, а частину зберігає на складі логістичного оператора. У внутрішньому обліку є звичні показники — надходження, відвантаження та залишок. Однак для звіту за формою № 1-ОП цих підсумкових цифр уже недостатньо.
Чинна форма № 1-ОП, затверджена наказом Міністерства фінансів України від 22 грудня 2025 року № 641 (із змінами), застосовується зі звітності за лютий 2026 року. Тому восени 2026 року головне питання для оптовика вже не в тому, як “перейти на нову форму”, а в тому, як правильно звести її показники з первинними документами, складським обліком, митними деклараціями та даними про місця зберігання.
Практичність цієї теми підтверджують і свіжі роз’яснення ДПС: у серпні–вересні 2026 року податкова окремо нагадувала правила заповнення даних про контрагентів, подання звіту за відсутності реалізації та відображення залишків на відповідальному зберіганні.
Тож нижче розглянемо, хто подає № 1-ОП, які дані варто звіряти перед кожним місячним поданням і де найчастіше виникають розбіжності.
Хто з оптових продавців тютюнових виробів подає форму № 1-ОП
Форма № 1-ОП — це місячний звіт. Згідно з Порядком, затвердженим наказом № 641, його подають суб’єкти господарювання, які здійснюють оптову торгівлю тютюновими виробами, тютюновою сировиною, тютюном, промисловими замінниками тютюну, рідинами для електронних сигарет та/або ввозять чи вивозять такі товари, якщо вони не є їх виробниками. Таке коло платників також наведене в роз’ясненні ДПС.
Отже, компанія, яка закуповує готові тютюнові вироби в українського виробника або імпортує їх для подальшого оптового продажу, подає № 1-ОП. Сам по собі імпорт не надає їй статусу виробника.
Якщо підприємство також виробляє відповідну продукцію, необхідно перевірити, яку саме звітність воно має подавати. ДПС роз’яснює, що виробники, які одночасно мають ліцензії на виробництво й оптову торгівлю відповідними товарами, подають звіт за формою № 1-ВП.
Форму № 1-ОП подають щомісяця не пізніше 10 числа місяця, наступного за звітним. Чинну форму вперше подавали у березні 2026 року за лютий 2026 року.
Наявність кількох оптових ліцензій або робота з різними видами товарів сама по собі не означає, що за кожною ліцензією потрібно складати окремий звіт № 1-ОП. Відомості про чинні ліцензії зазначають у загальній частині форми.
Відсутність реалізації протягом місяця не звільняє від звітування. ДПС у вересні 2026 року окремо нагадала: звіт подається незалежно від того, чи здійснювалась діяльність у звітному періоді та чи є залишки. Якщо даних для певних розділів немає, у загальній частині застосовують передбачені формою позначки, а за відсутності окремих кількісних показників зазначають “0” відповідно до Порядку.
Приклад. ТОВ “А” має ліцензію на оптову торгівлю тютюновими виробами. Воно закуповує цигарки українського виробника та імпортує інші тютюнові вироби з ЄС, але нічого не виробляє самостійно. Компанія подає № 1-ОП і відображає у ньому як операції на внутрішньому ринку, так і ввезення товару.
Що перевіряти перед кожним поданням № 1-ОП
Навіть після кількох місяців роботи з формою ризик помилки зазвичай виникає через те, що одні й ті самі партії по-різному описані у складській, бухгалтерській, митній та ліцензійній інформації.
Для підготовки № 1-ОП підприємству потрібно узгодити три групи даних: рух товару протягом місяця, операції з контрагентами та залишки на кінець звітного періоду.
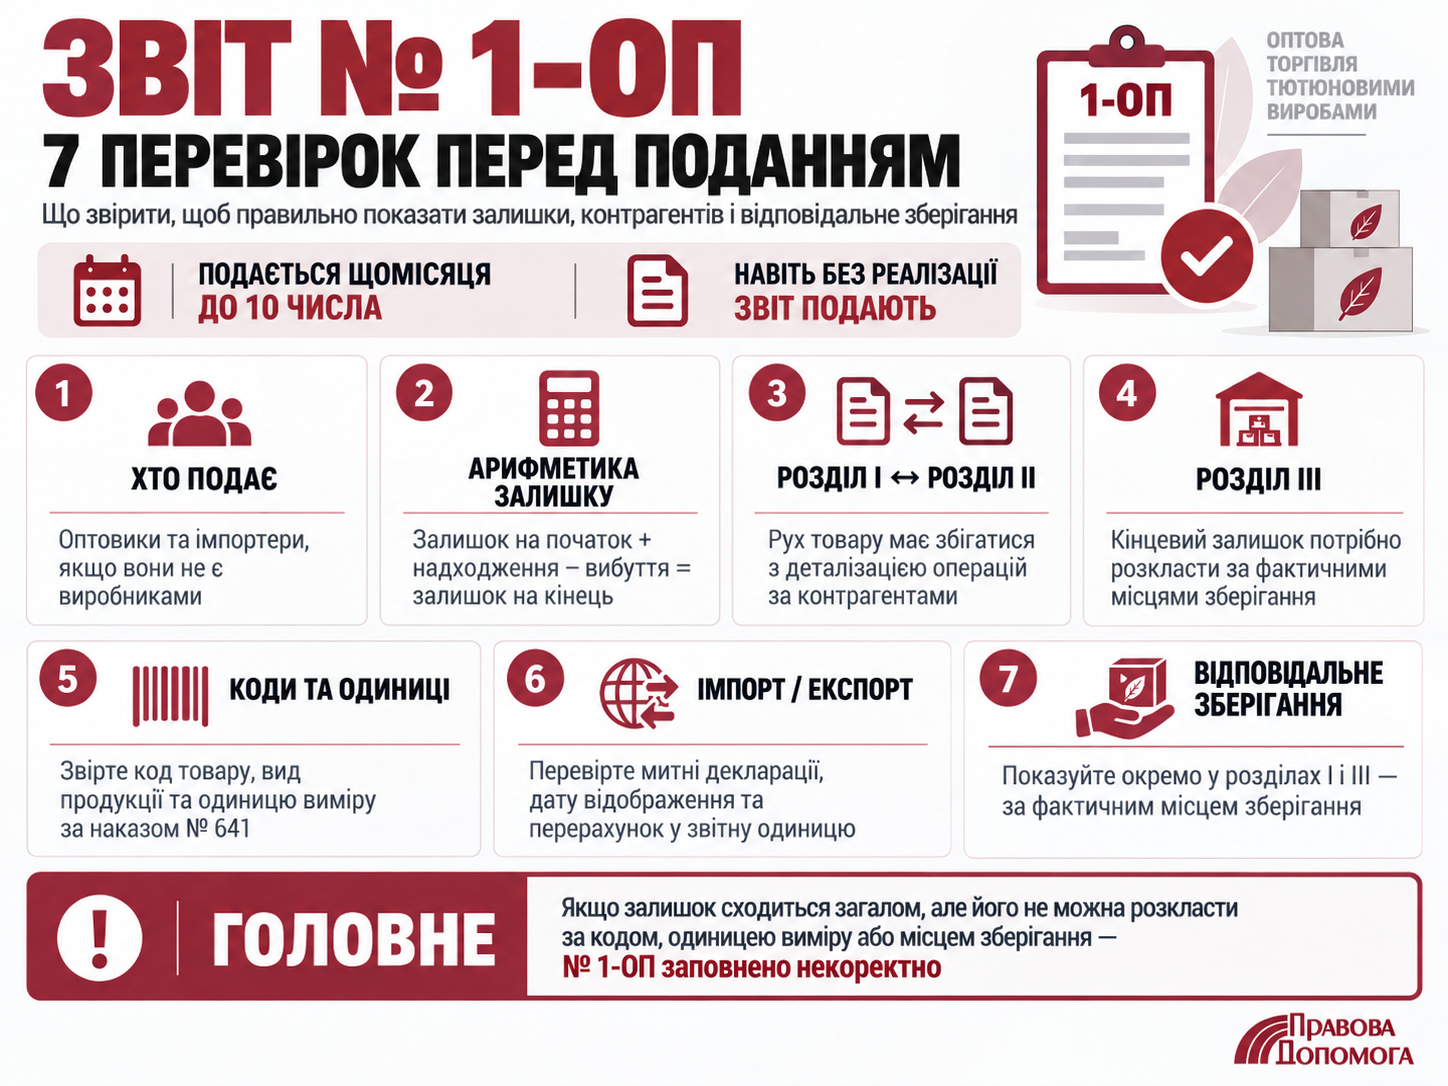
У розділі I форми відображають залишки, придбання або отримання товарів, їх реалізацію чи передачу, зокрема ввезення в Україну та вивезення за її межі. Операції з контрагентами деталізують у розділі II, а залишки товарів на кінець звітного періоду в розрізі місць зберігання — у розділі III. Структуру форми та правила її заповнення встановлює наказ № 641. Саме між цими блоками та внутрішнім обліком варто будувати щомісячну звірку.
На практиці перед поданням доцільно перевірити щонайменше такі зв’язки:
- залишок на початок періоду → надходження → вибуття → залишок на кінець;
- розділ I → деталізація операцій за контрагентами у розділі II;
- кінцевий залишок → фактичні місця зберігання у розділі III;
- складська одиниця обліку → одиниця виміру, встановлена для відповідного коду наказом № 641;
- імпортні та експортні операції → митні декларації та дата фактичного відображення операції у звіті.
Якщо загальний складський залишок “сходиться”, але його неможливо розкласти за кодом товару, одиницею виміру або конкретним місцем зберігання, цього недостатньо для коректного заповнення № 1-ОП.
Коди товарів та одиниці виміру: де виникають технічні помилки
Товари слід зазначати за кодами, видами продукції та одиницями виміру, визначеними цим наказом. Якщо складський облік ведеться в пачках або коробах, кількість потрібно перевести в одиницю, передбачену для відповідного виду товару у звіті, і застосувати встановлені правила округлення.
Важливо! Окрема перевірка потрібна, якщо у програмі залишився довідник, налаштований під попередню форму № 1-ОП. Старий код, неправильна одиниця виміру або автоматичне перенесення показника не в той розділ можуть дати формально заповнений, але недостовірний звіт.
Після перерахунку варто перевірити зв’язок між показниками: залишком на початок місяця, надходженням, вибуттям і залишком на кінець. Розбіжність може означати помилку в кількості, одиниці виміру або віднесенні операції до звітного періоду.
Приклад: Оптовик обліковує сигарети в пачках. Для № 1-ОП бухгалтер спочатку визначає кількість виробів у цих пачках, потім переводить її в одиницю виміру, встановлену для відповідного коду продукції, і лише після цього вносить показник до звіту.
Практична перевірка
Перед поданням доцільно перевірити щонайменше такі зв’язки:
код товару → вид продукції → одиниця виміру за наказом № 641 → первинні документи → рух за складом → залишок на кінець місяця. Якщо показники не узгоджуються, причину слід з’ясувати до подання звіту.
Як відображати відповідальне зберігання, імпорт, експорт і реекспорт
Найбільше запитань виникає тоді, коли товар перебуває не на власному складі або проходить кілька етапів переміщення через митний кордон. Для таких операцій загальної оборотної відомості зазвичай недостатньо.
Відповідальне зберігання
Відповідальне зберігання залишається однією з найчутливіших ділянок № 1-ОП, оскільки юридичний власник товару та місце його фактичного знаходження можуть не збігатися.
Товар може належати оптовику, але фізично перебувати на складі логістичного оператора. Або навпаки: підприємство може зберігати товар іншої компанії. ДПС пояснює, що продукцію, передану чи отриману на відповідальне зберігання, відображають у розділах I та III форми № 1-ОП.
У розділі III залишки деталізують за місцями зберігання, зокрема зазначають індивідуальний номер відповідного місця в Єдиному реєстрі місць зберігання. Для товару, що перебуває у зберігача, потрібні дані про фактичне місце його розташування. Залишки на відповідальному зберіганні відображають окремими рядками відповідно до роз’яснення ДПС.
Для місця зберігання необхідно мати коректні ідентифікаційні дані, передбачені формою, та звірити їх з інформацією про фактичний склад. Якщо одна й та сама партія протягом місяця переміщувалася між власним складом і складом зберігача, внутрішній реєстр руху має дозволяти відновити її місцезнаходження на кінець звітного періоду.
Практично це означає, що до щомісячного закриття варто отримувати від логістичного оператора підтверджений залишок у розрізі номенклатури, кодів і партій, а не лише загальний складський підсумок.
Імпорт
Якщо оптовик самостійно ввозить тютюнові вироби в Україну і не є їх виробником, операції ввезення відображають у № 1-ОП. Показники звіту потрібно звірити з митними деклараціями, документами на товар і даними складського обліку.
Для імпортної партії варто окремо перевірити код і вид продукції за наказом № 641, кількість після перерахунку у звітну одиницю виміру, дату відображення операції та подальший рух товару до місця зберігання.
Експорт і реекспорт
Вивезення тютюнових виробів за межі митної території України також охоплюється формою № 1-ОП. Якщо товар спочатку придбали в Україні, а згодом експортували, у звітності мають узгоджуватися його надходження, вибуття та залишок.
Для реекспортованої продукції важливо простежити обидва етапи операції: первісне ввезення та подальше вивезення. Для внутрішньої звірки зручно зібрати документи в один ланцюг: митна декларація на ввезення → оприбуткування → переміщення і зберігання → митна декларація на вивезення.
Окремо слід перевірити одиниці виміру: митні, складські та бухгалтерські документи можуть містити різні показники для тієї самої партії. До № 1-ОП переносять дані після звірки та перерахунку в одиниці, визначені наказом № 641.
Для компаній, які регулярно працюють з імпортом або експортом, також буде корисним матеріал “Зовнішньоекономічний договір: як скласти ЗЕД-контракт, що захищає інтереси бізнесу”.
Що робити, якщо у звітному місяці не було продажів
Нульова реалізація не означає, що форму можна не подавати. Якщо підприємство належить до суб’єктів, зобов’язаних звітувати, № 1-ОП подають і за місяць без операцій. Порядок окремо регулює ситуації, коли дані для певного розділу відсутні або коли окремий кількісний показник дорівнює нулю.
Це важливо і для компаній, які тимчасово не продавали товар, але мали залишок на власному або сторонньому складі. Такий залишок повинен бути коректно відображений за відповідним місцем зберігання.
Для нетипових операцій, щодо яких порядок відображення у звітності залишається спірним, корисно заздалегідь зафіксувати офіційну позицію ДПС. Детальніше — у матеріалі “Індивідуальна податкова консультація: як зафіксувати позицію ДПС”.
Корисно: перед поданням звіту № 1-ОП варто окремо перевірити форму, коди, залишки, операції, контрагентів, місця зберігання та арифметичні зв’язки між показниками. Щоб нічого не пропустити, скористайтеся нашим чеклістом перед поданням звіту № 1-ОП.
Чим ми можемо допомогти?
Помилки у № 1-ОП часто виникають тоді, коли ліцензійні відомості, митні документи та складський облік ведуться окремо і не звіряються перед поданням звіту. Особливо це стосується компаній із кількома складами, відповідальним зберіганням або зовнішньоекономічними операціями.
Ми можемо:
- визначити, чи зобов’язана ваша компанія подавати № 1-ОП;
- перевірити перелік товарів і операцій для звіту, коди та одиниці виміру;
- звірити залишки на власних і сторонніх складах;
- проаналізувати імпорт, експорт і реекспорт;
- допомогти виправити помилки у вже поданій звітності.
Якщо компанія лише готується до оптової торгівлі тютюновими виробами, порядок збору даних для № 1-ОП доцільно налаштувати до першого руху товару. Для компаній, які вже звітують, корисно провести контрольну звірку: чи дозволяє поточна облікова модель без ручного “відновлення” визначити за кожною партією її код, звітну одиницю виміру, контрагента, операцію та фактичне місце зберігання.
Потрібно перевірити звіт № 1-ОП або налаштувати його підготовку без розбіжностей у залишках, кодах і місцях зберігання? Залиште заявку на сайті або зателефонуйте за вказаним номером телефону.
Послуги по темі даного матеріалу
Наші публікації по цій тематиці
Наші клієнти
Ми готові Вам допомогти!
Зв'яжіться з нами через пошту [email protected], за номером телефону +38 044 499 47 99 чи через форму:
Наші інші автори