Договір, що передбачає розрахунки через систему електронних платежів
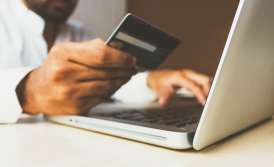
Останнім часом досить популярною формою розрахунків стає використання різних систем електронних платежів. Webmoney, PayPal, Qiwi, Яндекс-гроші - це далеко не повний перелік електронних систем розрахунків. Простота у використанні і можливість швидких розрахунків з партнерами в багатьох країнах роблять вищеназвані платіжні системи дуже популярними в Україні. Однак, існують нюанси вітчизняного законодавства, які є суттєвими для легітимного застосування даних платіжних інструментів.
Питання законності використання систем електронних платежів (PayPal та ін.) особливо цікавлять керівників юридичних осіб та приватних підприємців, які планують у господарській діяльності розрахунки через дані системи. Основне питання, яким чином укласти договір з контрагентом, передбачивши форму розрахунків через електронну платіжну систему, наприклад Webmoney.
Стаття 181 Господарського кодексу України передбачає, що договір між суб'єктами підприємницької діяльності укладається у письмовій формі. При цьому, не має значення, чи є одна зі сторін нерезидентом. Стаття 6 Закону України «Про зовнішньоекономічну діяльність» передбачає, що зовнішньоекономічна угода також оформляється в письмовій формі. При укладанні договору сторони в обов'язковому порядку погоджують предмет, ціну та строк дії угоди. Договору між українськими суб'єктами господарської діяльності полягають у гривні, а зовнішньоекономічні договори можуть припускати розрахунки в іноземній валюті.
Нормами Закону України «Про платіжні системи та переказ коштів в Україні» (ст. 3) встановлено, що грошові кошти існують у готівковій формі (формі грошових знаків) або безготівковій формі (формі записів на рахунках у банках). Єдиним законним платіжним засобом в Україні для проведення перерахувань і розрахунків є гривня. Аналогічну норму містить ст. 192 Цивільного кодексу України. Податковий кодекс України (п. 14.1.93) визначає кошти виключно як гривню або іноземну валюту.
Виходячи з діючих положень нормативно-правових актів, у договорі між суб'єктами господарської діяльності ціна може бути вказана у гривні або іноземній валюті. Законодавством не передбачено визначення ціни в одиницях електронних платіжних систем, наприклад WMZ, WMU і т.д.
При цьому, в українському законодавстві немає прямої заборони на встановлення в господарських договорах порядку розрахунків через системи електронних платежів. Отже, сторони угоди теоретично можуть передбачити розрахунки між собою через Webmoney або PayPal, вказавши в договорі ціну та загальну суму в гривні або іноземній валюті. Однак, при цьому слід враховувати позицію державних органів щодо розрахунків через електронні платіжні системи. Наприклад, державна фіскальна служба вважає, що дані розрахунки не є грошовою формою, що відповідно визначає інший порядок оподаткування. Крім того, документи по розрахунках через вищеназвані системи можуть бути не прийняті в якості підтверджуючих витрати суб'єкта господарювання.
На договір між фізособою та СПД поширюються такі ж правила, як і на угоду між суб'єктами господарювання, а відповідно буде проблематично укласти легітимний договір, де передбачаються розрахунки через Webmoney або PayPal.
При виплаті на користь фізособи можуть виникнути проблеми з нарахуванням та утриманням ПДФО (наприклад, правильне визначення бази оподаткування на дату розрахунку і т.п.).
Щоб уникнути проблем з контролюючими органами, доцільно уникати укладення між партнерами угод, в яких розрахунки передбачаються через електронні платіжні системи.
Більш вільною для застосування розрахунків через електронні платіжні системи є ситуація, коли розрахунки проводяться між фізичними особами. У цьому випадку, угода може передбачати розрахунки через електронні платіжні системи, при цьому сума договору повинна бути вказана в гривнях або іноземній валюті. Крім того, ряд угод між фізособами можуть здійснюватися усно (ст. 206 ЦК України). Одержувач грошових коштів зобов'язаний задекларувати отриманий дохід і сплатити ПДФО за ставкою 15% або 17% залежно від величини доходу.
Послуги по темі даного матеріалу


Наші публікації по цій тематиці
Наші клієнти
Ми готові Вам допомогти!
Зв'яжіться з нами через пошту [email protected], за номером телефону +38 044 499 47 99 чи через форму:
Інші публікації автора
Чинна ліцензія НКРЕКП ще не означає, що постачальник готовий підключити першого клієнта. Перевірити потрібно участь у ринку, небаланси, договори, ОСР, сайт, звітність і внутрішні процеси.
Ліцензія після купівлі — лише база. Новому власнику ще потрібно оновити дані, перевірити ринкові договори й коди, налаштувати сайт, балансування та звітність до першого клієнта.
Власнику й директору не обов’язково повертатися в Україну, щоб ліквідувати ТОВ. Процедуру можна організувати через представника та ліквідатора, правильно оформивши довіреність і документи за кордоном.
Повний штат, бібліотека та частина матеріально-технічної бази не завжди потрібні вже в день подачі документів. Критично визначити, що школа повинна мати на старті, а які вимоги можна виконати пізніше на підставі письмових зобов’язань.
Наші інші автори