КІК у 2026 році: хто і коли має подавати повідомлення та звіт
Відгуки наших Клієнтів
... робота у спільних проектах дала змогу пересвідчитись у вашій високій професійній майстерності
Ваша іноземна компанія цього року не уклала жодного договору, не отримала жодної гривні доходу і взагалі не вела реальної діяльності. Здається логічним: нема про що звітувати.
Але це саме та логіка, яка призводить до штрафів. Обов'язок подати звіт про КІК не залежить від того, чи працювала компанія фактично – він залежить від того, чи були ви її контролюючою особою протягом звітного періоду. Навіть стовідсоткове володіння "порожньою" компанією без жодної операції не звільняє вас від звітності, просто у звіті буде відображено відсутність показників, а не сам звіт зникне як обов'язок.
Ще одна поширена пастка: думати, що статус контролюючої особи визначається лише часткою у статутному капіталі. Насправді ви можете взагалі не значитися серед власників компанії, і все одно бути її контролером, якщо фактично ухвалюєте рішення: погоджуєте угоди, розпоряджаєтесь рахунками, визначаєте контрагентів. Формальний власник частки й реальний контролер – це не завжди одна й та сама особа.
Відсутність доходу, операцій за рахунком або господарської діяльності іноземної компанії сама по собі не звільняє її контролюючу особу від звітування в Україні. Обсяг обов’язків залежить насамперед від податкового резидентства особи, її частки в компанії або можливості здійснювати фактичний контроль.
Хто визнається контролюючою особою КІК
Перевірку слід починати з визначення резидентства потенційного контролера. Самого громадянства фізичної особи для такого висновку недостатньо.
Відповідно до статті 39² Податкового кодексу України, контролюючою особою може бути резидент України, який:
- володіє часткою в іноземній юридичній особі в розмірі понад 50%;
- володіє часткою понад 10%, якщо сукупно резидентам України належить 50% і більше часток цієї юридичної особи;
- здійснює фактичний контроль над іноземною юридичною особою самостійно або спільно з іншими резидентами України.
Для застосування другого критерію необхідно з’ясувати не лише розмір власної частки, а й склад інших учасників та сукупну частку резидентів України. Якщо володіння здійснюється через інші компанії, аналіз охоплює весь корпоративний ланцюг. Відомостей лише про безпосереднього учасника іноземної компанії може бути недостатньо.
Фактичний контроль за відсутності частки
Особа може визнаватися контролюючою і тоді, коли вона не зазначена серед власників компанії. Вирішальне значення має її реальна можливість впливати на діяльність іноземної юридичної особи.
Під час оцінки фактичного контролю, зокрема, перевіряють повноваження надавати обов’язкові вказівки органам управління, погоджувати істотні правочини, розпоряджатися активами або здійснювати операції за рахунками компанії. Важливо встановити, хто фактично ухвалює рішення, а не обмежуватися відомостями про формально призначеного директора чи зареєстрованого власника.
Наприклад, якщо частку оформлено на іншу особу, але резидент України визначає контрагентів, умови договорів і порядок проведення платежів, необхідно перевірити наявність фактичного контролю. Висновок роблять за сукупністю документів, повноважень та обставин діяльності компанії.
Цікаво: Як вийти з податкового резидентства України?
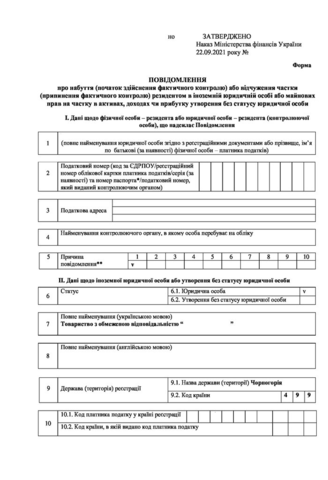
Повідомлення про КІК і звіт про КІК: у чому різниця
Повідомлення та звіт виконують різні функції.
Повідомлення стосується події, пов’язаної з участю або контролем.
Звіт подається за відповідний звітний період і містить відомості про конкретну КІК та її фінансові показники. Подання одного документа не замінює іншого.
Детально про різницю та правила подання обох опцій ми вже розказали тут: Яка різниця між повідомленням та звітом про КІК?
Чи подається звіт, якщо компанія не працювала або не отримала прибутку
Обов’язок звітування слід відокремлювати від питання сплати податку. Відсутність операцій, збиток або звільнення прибутку КІК від оподаткування в Україні самі по собі не усувають обов’язку контролюючої особи подати звіт.
Моя компанія не здійснювала діяльності
Якщо іноземна компанія протягом звітного року не укладала договорів і не отримувала доходу, необхідно встановити, чи була особа її контролером у цьому періоді. За наявності обов’язку звітування відсутність діяльності відображають у відповідних фінансових даних.
Наприклад, податковий резидент України володів 100% часток іноземної компанії протягом 2025 року. Те, що компанія не проводила операцій, не є самостійною підставою для неподання звіту про КІК за цей рік.
Моя компанія отримала збиток або її прибуток звільняється від оподаткування
Збиток і звільнення прибутку КІК від оподаткування мають різну правову природу. У першому випадку за результатами відповідного періоду компанія не отримала прибутку. У другому прибуток може існувати, проте за виконання передбачених ПКУ умов він не включається до оподатковуваного доходу контролюючої особи в Україні.
В обох ситуаціях окремо визначають обов’язок подати звіт. Якщо застосовується звільнення прибутку від оподаткування, необхідно перевірити конкретну законну підставу та підготувати документи, які підтверджують виконання її умов.
Цікаво: Сплата податків резидентами України за кордоном: які ризики для українців
Якщо фінансова звітність не готова або строк уже пропущено
Фінансова звітність іноземної компанії може бути не готовою на дату, коли контролююча особа повинна звітувати в Україні. Для такого випадку ПКУ передбачає скорочений звіт про КІК: його подають у строк, встановлений для річного звіту, а згодом подають повний звіт із необхідними відомостями та додатками.
Якщо за 2025 рік було своєчасно подано скорочений звіт, повний звіт необхідно подати до 31 грудня 2026 року. Скорочена форма не замінює повну звітність і не відновлює автоматично строк, який уже пропущено.
Як діяти в разі неподання документів
Перед підготовкою документів необхідно відновити послідовність подій:
- Встановити дату набуття частки або початку фактичного контролю.
- Перевірити подальші зміни частки, структури володіння та повноважень щодо компанії.
- Визначити звітні періоди, за які особа була контролером кожної КІК.
- Зібрати корпоративні документи, фінансову звітність, раніше подані повідомлення, звіти і податкові декларації.
- Визначити, які документи потрібно подати та чи потребують перевірки показники податкових декларацій.
Пропуск строку не припиняє обов’язку подати належні документи. Питання відповідальності оцінюють окремо, з урахуванням виду порушення, дати його вчинення та перехідних положень ПКУ щодо правил КІК у період воєнного стану. Наявність спеціальних положень про штрафні санкції не означає скасування обов’язків із повідомлення та звітування.
Цікаво: Компанія за кордоном, а податки — в Україні: КІК і місце управління
Як ми допомагаємо виконати вимоги щодо КІК
Для компаній із кількома учасниками, багаторівневим володінням або розподілом формальних і фактичних повноважень ключовим є правильне визначення контролюючої особи. Якщо статус контролера вже встановлено, основну увагу приділяють датам виникнення обов’язків, звітним періодам і комплектності фінансових документів.
Юристи нашої компанії:
- аналізують податкове резидентство, структуру участі, корпоративні документи та фактичний порядок управління іноземною компанією;
- за результатами перевірки визначають, чи потрібно подавати повідомлення, за які періоди готувати звіти про КІК і які документи необхідні для їх подання;
- якщо фінансова звітність ще не підготовлена, ми перевіряємо підстави для подання скороченого звіту та строк подання повного;
- якщо документи раніше не подавалися, встановлюємо хронологію подій і визначаємо послідовність виконання невиконаних обов’язків;
- формуємо для вас звіт та надаємо інструкції з його подання.
Ми працюємо на безпеку клієнта: виявляємо, чи є особа контролером, чи варто їй контролером залишатися, дбаємо про бізнес в цілому, можемо оптимізувати структуру КІК. Ми 100% чесні з нашими клієнтами.
Якщо вам потрібна допомога з поданням звіту по КІК, зверніться до наших спеціалістів прямо зараз, не втрачайте часу!
Послуги по темі даного матеріалу
Наші публікації по цій тематиці
Наші клієнти
Ми готові Вам допомогти!
Зв'яжіться з нами через пошту [email protected], за номером телефону +38 044 499 47 99 чи через форму: